Čo rieši finančný poradca a kedy vám pomôže?
Praktický prehľad oblastí, ktoré s vami finančný poradca rieši pri hypotéke, poistení, investovaní, rezerve a celkovom finančnom pláne.
Čo rieši finančný poradca?
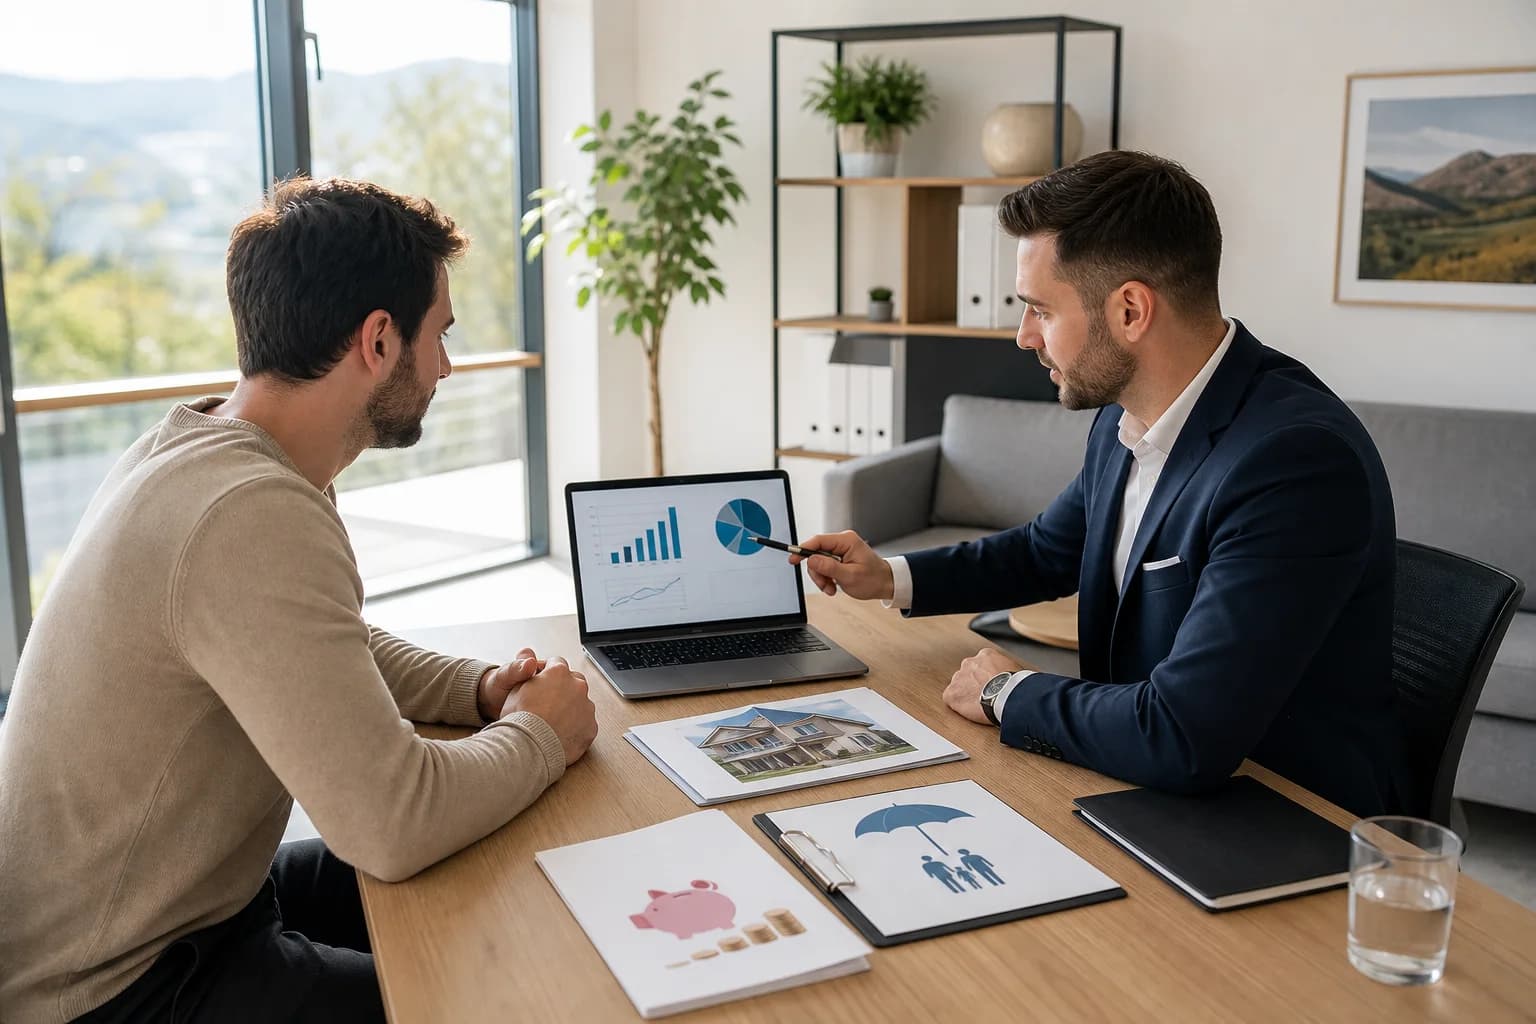
Finančný poradca s vami rieši nastavenie peňazí tak, aby podporovali vaše ciele a nebrzdili vás zbytočnými chybami. V praxi ide o bývanie, hypotéku, poistenie, rezervu, investície, dôchodok aj celkový plán. Podstatou nie je samotný produkt, ale finančné rozhodnutie v širších súvislostiach.
V bežnej reči sa ako finančný poradca označuje takmer každý, kto pomáha s osobnými financiami. Z právneho pohľadu sa však rozlišuje finančné poradenstvo a finančné sprostredkovanie, čo upravuje EPI, konkrétne Zákon č. 186/2009 Z. z. Pre vás je však často ešte dôležitejšie nie samotné označenie, ale to, či najprv niekto porozumie vašej situácii a až potom navrhne riešenie.
Keď s klientom riešim financie, nepozerám sa iba na jednu zmluvu. Zaujíma ma príjem, výdavky, existujúce záväzky, rezerva, rodinná situácia, časový horizont, budúce plány aj ochota niesť riziko. Až na tomto základe vzniká odporúčanie, ktoré dáva zmysel.
Dobrý finančný poradca teda nerieši len otázku „čo kúpiť“, ale najmä:
- čo je v tejto chvíli priorita,
- čo ešte nie je pripravené,
- kde môže vzniknúť slabé miesto v rozpočte,
- ktoré riešenie je dlhodobo udržateľné,
- aké kroky majú nasledovať v správnom poradí.
Práve tu vzniká jeho hodnota. Pomáha vám preložiť zložité finančné rozhodnutia do jazyka, ktorému rozumiete a podľa ktorého viete konať.
Ako funguje spolupráca s finančným poradcom v praxi?
Spolupráca funguje tak, že najprv si pomenujeme cieľ a limity, následne prepočítam možnosti, porovnáme varianty a až potom riešime konkrétne produkty a dokumenty. Dobrý finančný poradca nezačína zmluvou, ale otázkami. Výsledkom má byť jasný plán, ktorému rozumiete a ktorý viete dlhodobo zvládnuť.
Najčastejšie postupujem v piatich krokoch:

- Zistím, čo presne riešite. Iné potrebuje človek pred kúpou bytu, iné mladá rodina a iné niekto, kto už má hypotéku, poistky aj voľné peniaze na investovanie.
- Pozriem sa na čísla. Príjmy, výdavky, dlhy, rezerva, existujúce zmluvy a cieľová mesačná záťaž. Pri bývaní si vieme orientačne overiť splátku aj cez hypotekárnu kalkulačku.
- Navrhnem poradie krokov. Niekedy má prísť najprv rezerva, inokedy ochrana príjmu, inokedy vybavenie hypotéky a až následne investovanie.
- Vysvetlím varianty zrozumiteľne. Mojím cieľom nie je, aby ste iba niečo podpísali. Potrebujem, aby ste rozumeli, čo riešenie robí, koľko vás zaťaží a kde má zmysel upraviť nastavenie. Pri ochrane rodiny si vieme pripraviť vstup aj cez kalkulačku životného poistenia.
- Pomôžem s vybavením a komunikáciou. Dokumenty, podklady, doplnenia, kontrola nastavenia a následné úpravy sú súčasťou toho, aby riešenie nezostalo iba na papieri.
Keď mladá rodina chce kúpiť byt, no zároveň nechce zostať bez rezervy a potrebuje ochrániť príjem, neriešim iba úrok alebo jednu poistku. Najprv nastavíme rozpočet, potom bezpečnú výšku splátky, ochranu domácnosti a až následne ďalšie ciele.
Ktoré oblasti a situácie finančný poradca najčastejšie rieši?
Najčastejšie s klientmi riešim šesť oblastí: bývanie, poistenie, rezervu, investovanie, dôchodok a celkový finančný plán. Každá má vlastné otázky, no navzájom spolu súvisia. Preto má zmysel vnímať ich ako jeden finančný systém, nie ako oddelené nákupy zmlúv.

Hypotéky a bývanie
Kúpa nehnuteľnosti, výstavba, rekonštrukcia, refinancovanie, nastavenie bezpečnej splátky, vlastné zdroje a príprava podkladov.Poistenie príjmu, zdravia, rodiny a majetku
Životné poistenie, úrazové krytie, ochrana pri výpadku príjmu, poistenie nehnuteľnosti, domácnosti alebo ďalších rizík, ktoré môžu zasiahnuť rodinný rozpočet.Finančná rezerva a krátkodobé ciele
Koľko odkladať bokom, kde rezervu držať, na čo ju používať a ako ju nemiešať s dlhodobým investovaním. Ak si ju chcete upratať krok za krokom, pozrite si aj návod ako vytvoriť finančnú rezervu.Pravidelné investovanie a budovanie majetku
Nastavenie cieľa, investičného horizontu, mesačnej sumy a primeraného rizika. Pri začiatku je dôležitejšia disciplína a jednoduchosť než naháňanie rýchlych výnosov. Praktický základ nájdete v článku ako začať investovať pravidelne.Dôchodok a dlhodobá budúcnosť
Príprava na obdobie, keď už príjem nebude stáť iba na práci. Patrí sem priebežné nastavovanie dlhodobého odkladania peňazí a kontrola, či plán stále zodpovedá vašim možnostiam.Kompletný finančný plán a dlhodobá podpora
Tu sa všetko prepája. Rozhoduje poradie krokov, pomer medzi spotrebou a odkladaním, priebežné úpravy po životných zmenách a pomoc pri administratíve.
Ak teda hľadáte odpoveď na otázku, čo rieši finančný poradca, stručná odpoveď znie: rieši celé finančné nastavenie, nie iba jednu zmluvu.
Kedy má zmysel obrátiť sa na finančného poradcu?
Finančného poradcu potrebujete najmä vtedy, keď pred vami stojí väčšie rozhodnutie alebo keď cítite, že vaše peniaze nemajú smer. Typické situácie sú kúpa bývania, narodenie dieťaťa, rast príjmu, slabá rezerva, staré poistky, prvé investície alebo potreba spojiť všetko do jedného plánu.
Najväčší zmysel to má v týchto chvíľach:
- keď riešite hypotéku, ale nechcete sa pozerať iba na výšku splátky,
- keď máte rodinu alebo záväzky a potrebujete ochrániť príjem aj domácnosť,
- keď vám zostávajú peniaze bokom, ale neviete, či ich ponechať v rezerve alebo investovať,
- keď už máte viac zmlúv, no nie ste si istí, či spolu dávajú logiku,
- keď chcete konečne plán, nie sériu nesúvisiacich rozhodnutí.

Týka sa to aj študentov, ľudí na začiatku kariéry a mladých rodín. Čím skôr sa vo financiách nastaví poradie a systém, tým menej drahých opráv býva neskôr potrebných. Ak ste mladá rodina a chcete si upratať prvé spoločné financie, pomôcť vám môže aj článok finančný plán pre mladú rodinu.
Ak riešite konkrétnu situáciu a chcete ju prejsť zrozumiteľne a prakticky, ozvite sa mi cez môj web. Klientom pomáham najmä v Trnave, Seredi, Piešťanoch, Nitre a Bratislave, ale rozhodujúca nie je adresa. Rozhodujúce je, čo práve potrebujete vyriešiť a aký má byť výsledok.
Časté otázky
Je finančný poradca naozaj potrebný?
Nie vždy, ale keď riešite hypotéku, poistenie, investovanie alebo celý rodinný rozpočet naraz, môže vám ušetriť čas, chyby aj nesprávne poradie krokov. Najväčšiu hodnotu má vtedy, keď z viacerých rozhodnutí vznikne jeden zrozumiteľný plán, ktorý zodpovedá vášmu príjmu a cieľom.
Ako si vybrať vhodného finančného poradcu?
Vyberajte si človeka, ktorý sa najprv pýta na vaše ciele, príjem, výdavky a riziká, nie hneď na podpis zmluvy. Pýtajte sa, ako vysvetľuje návrh, či pomáha s dokumentmi, či sa ozve aj po vybavení riešenia a či presne viete, čo a prečo odporúča.
Finančný agent alebo finančný poradca: koho si vybrať?
Pre bežného klienta je dôležitejšie než samotný názov to, ako človek pracuje. Ak vám rozumie, porovná možnosti, vysvetlí dôsledky a zostane s vami aj po vybavení hypotéky, poistky alebo investície, získavate praktickú hodnotu, ktorú od spolupráce skutočne potrebujete.